Réserves en devises : la Tunisie passe sous les 90 jours, la pression monte sur l’économie

Les avoirs nets en devises de la Tunisie sont tombés à 23,151 milliards de dinars au 17 novembre, soit seulement 88 jours d’importation, selon les derniers indicateurs de la Banque centrale de Tunisie. En quelques semaines, le pays a perdu une partie significative de son coussin extérieur. Une dégradation qui renvoie autant au poids de la facture énergétique et des importations qu’aux remboursements extérieurs, et qui réduit les marges de manœuvre de la politique économique et monétaire.
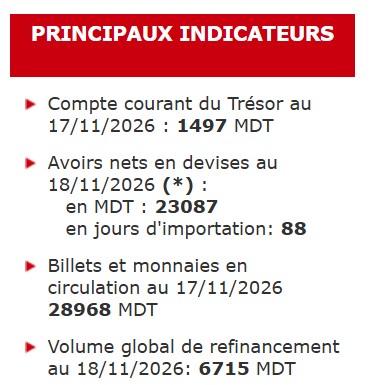
Le chiffre est désormais difficile à ignorer. Après avoir affiché 93 jours d’importation le 23 octobre, les réserves en devises ont progressivement reculé pour passer à 90 jours le 13 novembre, puis à 88 jours le 17 novembre. En valeur, les avoirs nets sont passés de 23,626 milliards de dinars le 13 novembre à 23,151 milliards quatre jours plus tard, soit une diminution de près de 475 millions de dinars en deux séances ouvrables. Sur un an, le recul est encore plus marqué : la BCT faisait état de 24,789 milliards de dinars et de 106 jours d’importation à la même période de 2025.
« Le passage sous la barre fatidique des 90 jours constitue surtout un seuil de vigilance », explique l’économiste Aram Belhadj. Il ne signifie pas que la Tunisie ne dispose que de 88 jours avant de ne plus pouvoir payer ses importations : « L’indicateur mesure une capacité théorique de couverture à partir du niveau des réserves et du rythme des importations », précise-t-il. Mais sa dégradation traduit bel et bien un rétrécissement du coussin disponible pour absorber les chocs extérieurs.
Une érosion alimentée par le déficit énergétique
La principale fragilité reste inscrite dans les comptes extérieurs. Au cours des neuf premiers mois de 2026, le déficit courant s’est creusé à 5,7 milliards de dinars, soit 3,1% du PIB, contre 3 milliards un an auparavant. Le déficit commercial s’est lui aussi fortement aggravé, tandis que le compte financier a fait apparaître un besoin de financement de plus de 5 milliards de dinars.
La facture énergétique constitue l’un des principaux facteurs de cette détérioration. À fin août, elle avait en effet atteint 11,3 milliards de dinars, contre 8,8 milliards un an plus tôt. La BCT souligne elle-même le poids déterminant de cette dépendance dans les déséquilibres extérieurs. Hors énergie, la balance courante demeurait excédentaire au premier semestre, ce qui montre que le problème ne réside pas dans l’ensemble des échanges extérieurs, mais particulièrement dans le coût des besoins énergétiques du pays.
À cette pression s’ajoutent les engagements financiers extérieurs. La Tunisie avait procédé en juillet au remboursement d’un Eurobond de 700 millions d’euros. Dans le même temps, les recettes touristiques et les revenus du travail continuent de fournir un apport important en devises et progressent respectivement de 4,5% et 9,8% sur les neuf premiers mois de l’année. Ces entrées permettent d’amortir le choc, mais elles ne suffisent pas à inverser durablement la tendance.
Quelle marge pour la Banque centrale ?
La baisse des réserves place désormais la politique monétaire devant un exercice d’équilibre délicat. La BCT doit préserver la stabilité des prix et du marché des changes sans accentuer excessivement les tensions sur l’activité et le crédit. Son taux directeur est actuellement fixé à 7%, tandis que le taux du marché monétaire se situe autour de 6,99%. Le volume global du refinancement atteint, lui, près de 6,715 milliards de dinars.
Une diminution durable des réserves peut accroître la pression sur le dinar, notamment lorsque les besoins d’importation en devises restent élevés. Elle réduit aussi la capacité de la banque centrale à absorber certains chocs extérieurs et impose une surveillance accrue de la liquidité, du change et des flux de capitaux. Mais d’après nombre d’économistes, la réponse ne peut pas être uniquement monétaire : relever les taux pour soutenir la monnaie pourrait renchérir le crédit et peser sur l’investissement, sans résoudre le déficit énergétique ni le déséquilibre commercial.
C’est précisément ce qui donne au seuil des 90 jours une portée essentiellement économique et politique. La BCT insiste d’ailleurs sur la nécessité de renforcer les recettes en devises, de réduire durablement le déficit énergétique et de mobiliser des financements extérieurs à des conditions appropriées. Le recul des réserves apparaît ainsi moins comme un accident ponctuel que comme le symptôme d’un déséquilibre extérieur qui réduit progressivement les marges de manœuvre du pays.